
一排排黑色機櫃沿著資料中心的冷通道排開,每一格 19 吋的標準開間裡,伺服器以 1U(44.45 公釐)為基本單位向上疊。這類機器共用一套安靜的外觀文法:前面板鋪滿六角形的蜂巢開孔,孔陣背後藏著可熱插拔的硬碟託架,角落幾顆指示燈以綠色與琥珀色交代健康狀態,機櫃門上貼著資產標籤。它們不為鏡頭設計,服務的對象是氣流與維修工程師的手。2026 年 11 月,一行熱榜詞條把其中一個品牌排上了另一種貨架:國產算力巨頭超聚變創業板 IPO 過會,前身是華為 X86 伺服器業務。這行字把身分、事件與出身壓進同一行,被推上熱榜的,是那套向來不被看見的黑色機箱文法。
名字裡的那場核反應
超聚變三個字,先是一堂物理課。聚變指輕原子核結合、釋出巨大能量的反應;一家做伺服器的公司把它寫進註冊名稱,等於替機房裡的算力預支了一個能量意象,前面再壓一個「超」字,程度又推高一級。這個名字放在行業裡也不孤單,伺服器圈本來就有「超融合」這個既有詞,指把運算與儲存堆進同一組節點的架構,超聚變與它只差一個字,唸快的時候幾乎同音。差的那個字恰好交代了各自的身分:一個講硬體的堆疊,一個講能量的反應。
2021 年 9 月,華為把 X86 伺服器業務整體出讓,這條產品線就地註冊成新公司,目前由河南地方國資控股。《世界獨角獸企業發展報告 2024》給它開出的估值是 89.2 億美元,約合 596.3 億元人民幣,位列全球獨角獸第 47 名,也是河南省唯一上榜的一家。對一家以機箱與系統整合起家的公司來說,這個席位本身就是版面:中原省份的名字,掛在全球獨角獸榜的第四十七行。
十一月十二日,深圳證券交易所上市審核委員會召開 2026 年第 61 次審議會議,結論是超聚變(首發)符合發行條件、上市條件和資訊披露要求。深圳這座城市向來擅長把自己排成清晰的目錄,我們先前在APEC 新聞中心那四條參訪路線裡讀過這種自我介紹的排法;深交所的會議室則是另一張更硬的櫃檯,一家河南國資控股的算力公司,要在這裡把名字排進公開市場的目錄。
從風道換到水路
風冷伺服器的一切外觀細節都在替空氣服務。前面板的開孔率、貫穿機箱前後的風道、後窗的風扇陣列,連同機房裡冷熱通道的隔簾,都出自同一套散熱預算,最後換算成噪音分貝與電費。AI 伺服器的功耗把這套預算逼到牆角,當單顆處理器的熱量超過氣流帶得走的上限,散熱的路線就得從空氣換成液體。
液冷換掉的是整套文法。行業所謂標準液冷,一般指冷板式路線:金屬冷板鎖在處理器上方,冷卻液在板內的細通道流過帶走熱量;機箱側邊多出分液器與兩條粗管,供回水的管路常以藍與紅兩色標識;安裝時憑快速接頭,把整臺機器盲插進機櫃的水路。前面板的蜂巢孔可以縮編,風扇的數量與轉速一起下調,機房的背景噪音從高頻的風切聲,沉成泵的低鳴。外觀上最明顯的變化是比例:原本留給風道的空間,讓給了管徑、接頭與冷板的厚度。
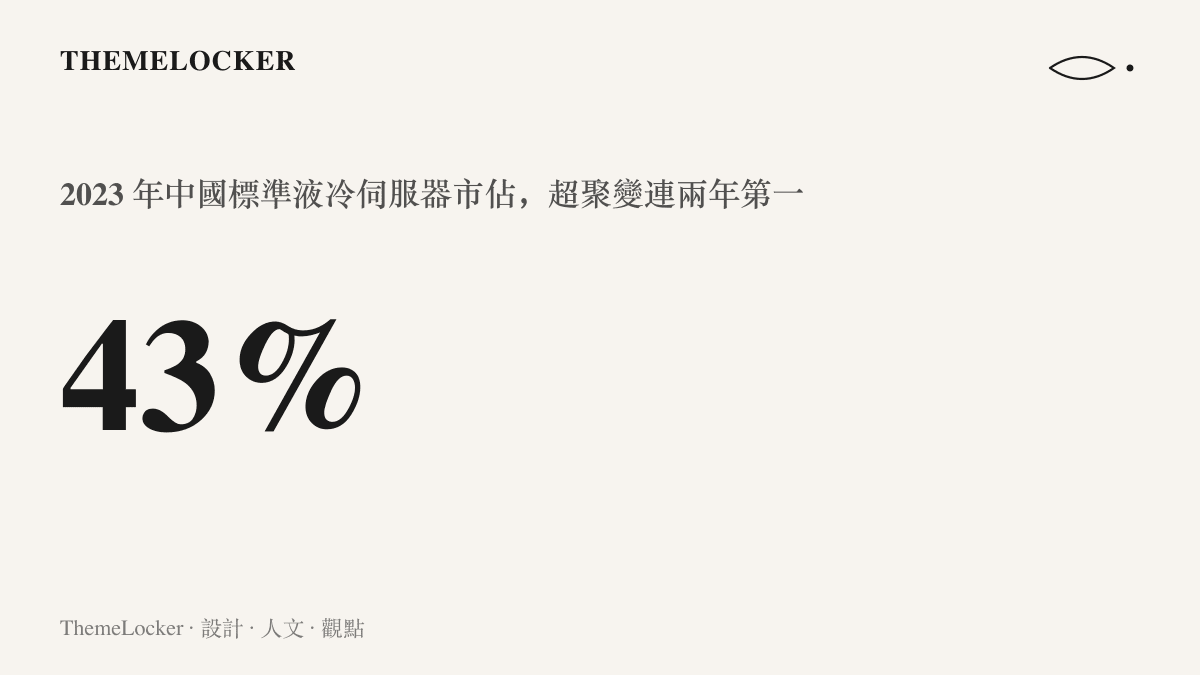
超聚變在這個細分賽道站得很前。標準液冷伺服器市場,它連續兩年(2023 至 2024)蟬聯中國第一,2023 年的市佔一度達到 43%,將近半座市場。散熱從空氣換成液體,表面是工程部門的內部決定,實際上決定了機櫃密度與整座資料中心的能源效率,那正是算力生意最後結算的那格欄位。
第二名與那 0.2 個百分點
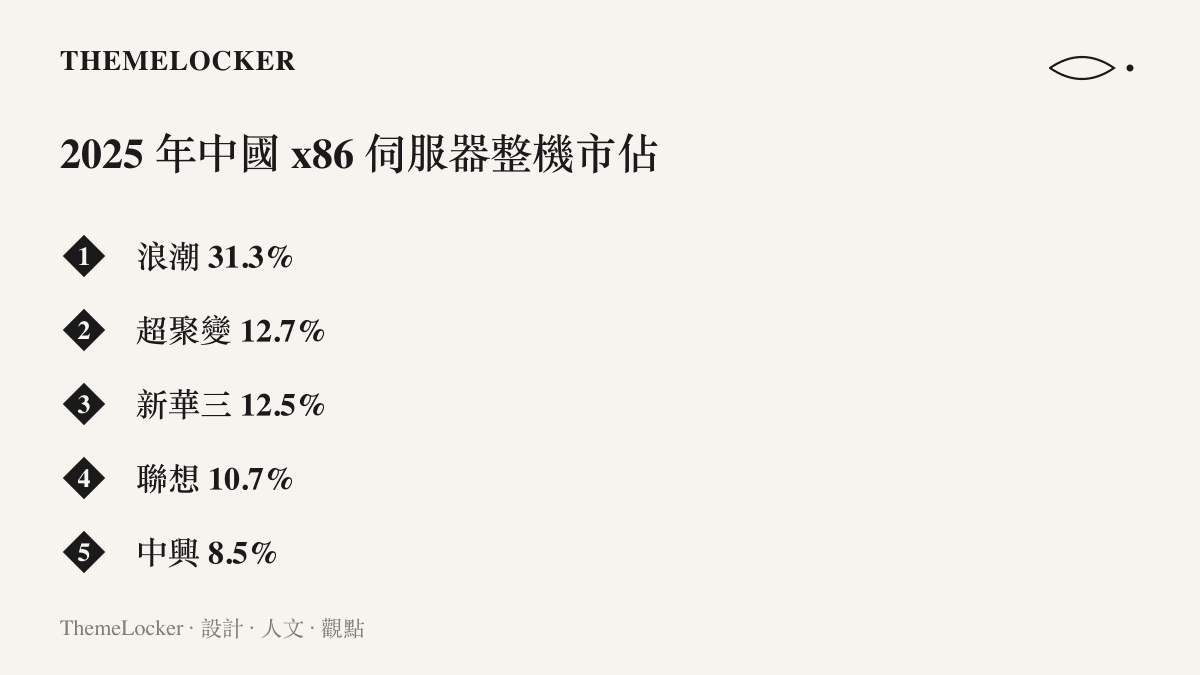
IDC 對 2025 年中國 x86 伺服器整機市場的統計裡,浪潮以 31.3% 排第一,超聚變 12.7% 排第二,新華三 12.5% 緊跟在後,聯想 10.7% 與中興 8.5% 依序排開。第二與第三之間,只有 0.2 個百分點。榜單的排版把這 0.2 放大成兩層貨架的高度差;在採購評標與媒體標題裡,它還會繼續被放大成第二與第三兩種身分。
百分比欄位向來有這種權力。小數點下一位的差距,經過版面就成了名次,名次再沉澱成敘事。超聚變此刻拿著的第二名,一半來自份額,一半來自那 0.2 個百分點暫時站對了邊。要守住貨架的第二層,靠的已經不是機箱的規格表,而是下一季出貨的欄位。
審核會議上的欄位
過會這個詞,說的是 IPO 申請通過交易所審核委員會的審議,拿到往發行走的資格。深交所這場會議的問詢內容,本身就是一套嚴謹的版面:委員要求公司結合算力需求的變化與下遊客戶的資本開支,說明毛利率的變動趨勢;再結合經營性現金流與客戶供應商集中度,說明業績增長的可持續性,以及風險揭示是否充分。每個欄位都對準一種可能的敘事破口。
整機生意向來以薄利與規模著稱,上遊零組件的價格波動會直接寫進毛利率,這一格因此成了這門生意最誠實的數字。公司這幾年交出的營收曲線相當陡:2022 年,獨立營運後第一個完整年度,銷售收入突破 100 億元;2023 年超過 280 億元;2024 年全年營收 435 億元;2025 年上半年已超過 300 億元,知情人士向媒體透露,全年有望向 600 億元叩關。幾個年度之間量體放大到近六倍,審核欄位問的正是這條曲線還能不能續寫。174 天的審核時程與叩關 600 億的營收目標,一個講速度,一個講量體,正好構成這次過會敘事的兩格欄位。
未來十年的四個詞
招股說明書(上會稿)寫明,本次募集資金將重點投向新一代算力產品的研發與關鍵核心技術的攻關,並選定人工智慧、算力、數據及能源四個技術要素,作為未來 10 年最主要的發展方向。四個詞的排法值得停下來讀:智慧掛在開頭,能源收在結尾。算力的瓶頸最後總會回到電與熱,前面那些冷板、管路與分液器,就是「能源」一詞在機箱裡的實體形狀。
算力產業的公眾識別,近年常靠一件外衣撐起。輝達那件多年不換的黑皮衣,我們在輝達員工聯名要黃仁勳復職一案裡讀過它的版面力量。超聚變的識別料件樸素得多,蜂巢孔與分液器,一整套不為鏡頭準備的工業語彙。過會之後,這套語彙得多服務一種讀者:機房裡的設計以工程規格為母語,財報的版面讀的是毛利率與現金流這些更硬的欄位。兩種讀法即將疊在同一個名字底下。對一家從華為產品線裡獨立出來、以核反應命名的公司來說,公開市場會替它拍下第一張真正的定裝照。