
一張公安機關開出的證明,版式向來克制。白色A4紙,標題往往只有「證明」兩個字置中,正文以「茲證明」起頭,三五行的距離把人名、時間與結論交代完畢,右下角是落款單位全名與成文日期,一枚紅色圓章壓在字上,讓印文與日期互為防偽。周先生手上的這一張來自湖北省鄖西縣公安局,結論寫得很短:儲戶無過錯。
這張紙對應的是今年1月24日的一筆轉帳。當天他卡內八萬餘元被轉走,疑似盜刷。九個月後的9月21日,工商銀行陝西分行就此事作出回應,認為警方開具的無過錯證明僅作刑事立案使用,無法直接作為民事賠償依據,建議儲戶走訴訟途徑。一樁存款糾紛走到這一步,檯面上被反覆傳遞的,就是這幾張紙和幾行字。
流水單上那一行,與八萬的各種寫法
在存戶那一端,事情從一串數字開始。銀行流水的版式多年不變:日期一欄,金額一欄,餘額一欄,交易對手再一欄,等寬數字排得整整齊齊。1月24日那一行落在其中,金額八萬餘元,方向是轉出。這種表格為核對與歸檔而生,唯獨不負責回答一個問題:錢為什麼走。
同一個數字,在幾種載體上換了幾種寫法。話題標題寫「約8萬」,報導正文寫「8萬餘元」,等到進入訴狀與判決書,它會被換成「人民幣捌萬元整」的中文大寫,一位一位釘死,防的是竄改。阿拉伯數字方便閱讀,大寫數字方便信任,兩者在金融文書裡並存,是流傳幾百年的防偽排版。
那張卡本身也是老設計。卡面上的卡號與有效期、背面的磁條與晶片,尺寸遵循半世紀前訂下的國際規格,放進任何皮夾都剛好。這個規格為刷卡的機械年代而訂,如今它背後的帳戶,可以在幾秒內被清空。形式沒有變,承載的風險規模變了。
兩種紅:圓章的紅,招牌的紅
把證明放上銀行櫃檯,畫面上是兩種紅的相遇。公安的圓章是印泥紅,偏深,帶一點朱砂的濁感,蓋在落款與日期上;工商銀行的識別也是紅,圓形底裡一個「工」字變形,隱約是古錢幣的輪廓,掛在營業廳門楣,也落在手機裡的App圖示上,色號被規範鎖死,印得乾淨均勻。在中國的機關視覺慣例裡,紅色承擔權威:公文靠紅章生效,銀行靠紅色建立辨識。
困難在於,兩種紅並不因此互通。存戶把公安的紅章交到櫃檯,對面的系統讀的是另一套規格。這類蓋著紅章的公文如何被當成信任憑證,我們先前在塵肺病罰單與撤銷書的公文版式分析裡拆解過:紅章的效力來自發章的機關,也止步於那個機關的業務範圍。公安局能認定一個人沒有過錯,不能替銀行決定賠不賠。
銀行的回應,是一份規格聲明
9月21日那句回應可以逐字來讀。「僅作刑事立案使用」,替證明標出了用途;「無法直接作為民事賠償依據」,劃出效力邊界;「建議儲戶走訴訟途徑」,把下一個介面指了出來。整段措辭沒有贅字,法律上站得住。換個角度看,它其實在描述一種接頭規格:這張紙是為刑事程序設計的插頭,插不進民事賠償那個孔。
文件在制度之間移動,本來就需要轉接。訴訟就是那個轉接頭:法庭會把公安證明重新歸檔為證據,與流水、報案紀錄、銀行回應並排放進卷宗,換一種版式再談效力,只是轉接的成本落在存戶身上。這道關卡我們在羅永浩取證起訴的聲明版式裡見過近似的工程,白紙黑字一旦進入司法程序,每一行的措辭與來源都會被重新檢驗。
動線上每個櫃檯,收不同的格式
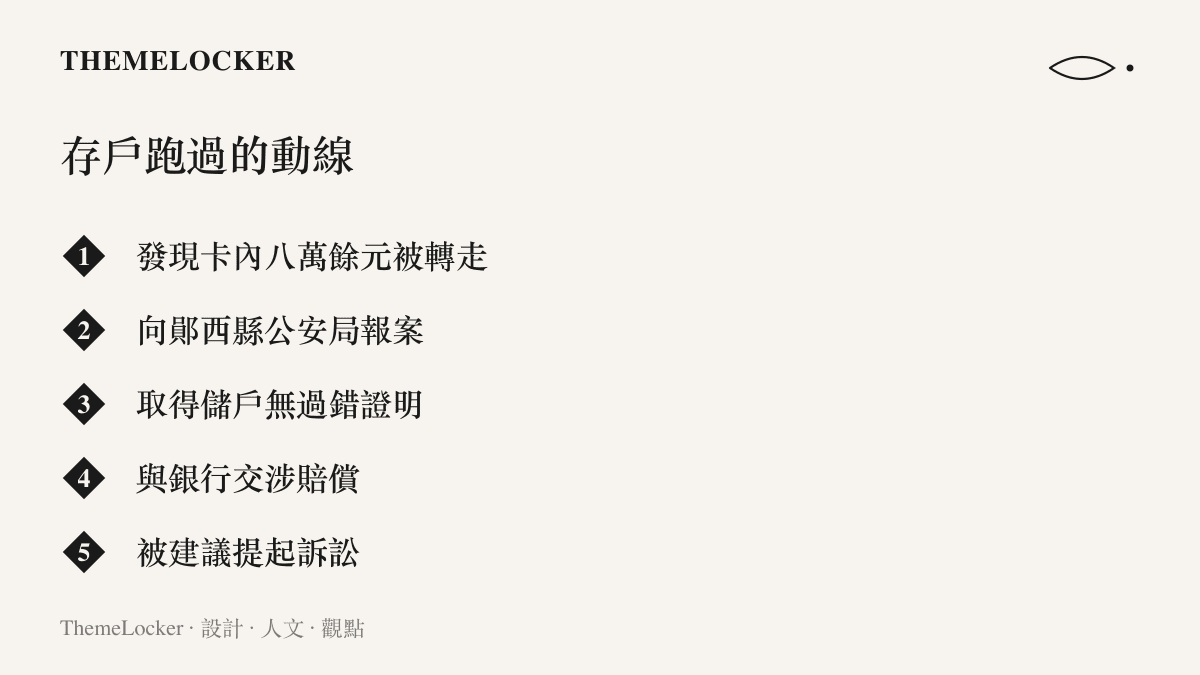
回頭看周先生這大半年跑過的路:發現錢被轉走,向鄖西縣公安局報案,取得無過錯證明,與銀行交涉,如今被指向法院。每一站都是一個櫃檯,各收各的格式。派出所收報案陳述,公安開認定證明,銀行看證明與身分證件的組合,法院收起訴狀與證據清單。服務設計最怕這種斷點:每個環節單看都合規,串起來之後,縫隙全要使用者自己跨。
這樁糾紛還有一層地理細節。證明由湖北鄖西開出,回應由工商銀行陝西分行發布。銀行卡的服務半徑早已不受分行邊界限制,責任的介面卻仍掛在行政區劃上,錢可以在任何地方被轉走,說法卻要由特定一家分行來給。
錢的速度,紙的速度
把時間軸拉直,這件事最刺眼的落差是速度。八萬餘元在1月24日當天離開帳戶,幾秒鐘完成;認定存戶無過錯,用了一份公安證明;等來銀行的正式回應,已是9月21日。轉帳以網路速度移動,救濟以公文速度移動,兩種速度之間的八個月,由存戶獨自填滿。
這幾年,銀行把安全感交給生物辨識與動態密碼,認證的環節愈做愈細,救濟的環節卻還停留在紙本證明、櫃檯交涉與開庭。金融品牌平日花大量力氣打磨App的介面質感與網點的形象升級,真正考驗信任的時刻,卻落在沒有視覺設計的現場:一張蓋了紅章的證明,與一句把人指向法院的建議。公安已經認定無過錯,銀行仍把賠償導向訴訟,把信任的修補交給法庭。信任介面的升級,多半發生在開戶與支付那一端,很少發生在出事之後。
好的信任設計,應該讓一張被官方認定的證明自己走得動;轉接的活若留給使用者,系統就算還沒做完。這樁糾紛最終會在法庭裡有答案,更早的問題卻屬於設計:斷點留在誰手上,誰就承擔系統未完成的部分。這一次,它落在存戶手上。